
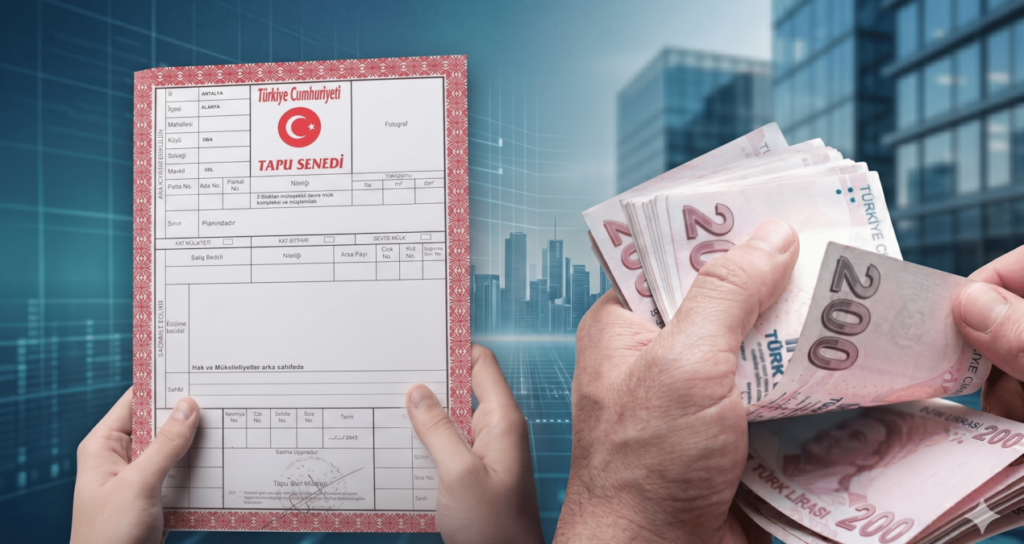
Milyonlarca mülk sahibinin beklediği 2026 yılı emlak vergisi ikinci taksit ödeme süreci 1 Kasım 2026 tarihi itibarıyla açılıyor. Vergi mükelleflerinin gecikme zammıyla karşılaşmamaları adına yükümlülüklerini 30 Kasım 2026 mesai bitimine kadar yerine getirmesi gerekiyor.
Belirlenen tarihler arasında yatırılmayan borçlara her ay için yüzde 3,7 seviyesinde gecikme faizi işletilecek. Bu çerçevede vaktinde ödenmeyen 6 bin liralık vergi tutarı, ilk ayın bitiminde faiz eklenmesiyle 6 bin 222 liraya ulaşacak.
Ödeme kanalları ve mükellefiyet kapsamı
Söz konusu ödemeler, mevcut gayrimenkul sahiplerinin yanı sıra 2025 senesinde yeni mülk edinen vatandaşları kapsıyor. Yükümlüler işlemlerini ilgili ilçe belediyelerinin veznelerinden, e-Devlet Kapısı üzerinden ya da belediyelerin internet sitelerinde yer alan e-belediye sistemlerinden yapabiliyor. Anlaşmalı bankaların ATM, internet bankacılığı ve şubeleri de ödeme için kullanılabiliyor.
Muafiyet koşulları ve sıfır oran uygulaması
Ülke sınırları dahilinde brüt alanı 200 metrekareyi aşmayan tek bir konuta sahip olan hak sahipleri sıfır oranlı vergiden faydalanabiliyor. Paylı mülkiyet şeklinde dahi olsa birden çok konutu olanlar bu kapsamın dışında tutuluyor.
Herhangi bir geliri bulunmadığını kanıtlayanlar
Yalnızca SGK aylığı alan emekliler
Gaziler
Engelli vatandaşlar
Şehitlerin dul ve yetimleri
Yeniden değerleme oranındaki yasal düzenleme
Emlak Vergisi Kanunu çerçevesinde hayata geçirilen değişiklikle birlikte sonraki yılların artış baremlerinde düzenlemeye gidildi. Önceki sistemde ara senelerdeki matrahlar yeniden değerleme oranının yarısı (%50) nispetinde yükseltilirken, yeni mevzuatla mükellefiyet başlangıcından sonraki her yıl, bir önceki senenin yeniden değerleme oranının tamamı (%100) baz alınarak artırılacak. Bahse konu kural 2027, 2028 ve 2029 senelerinde uygulanacak.
Yorumlar kapalı.